高橋洋一はなぜ財務省を批判するのか?退官の真相と埋蔵金事件の裏側
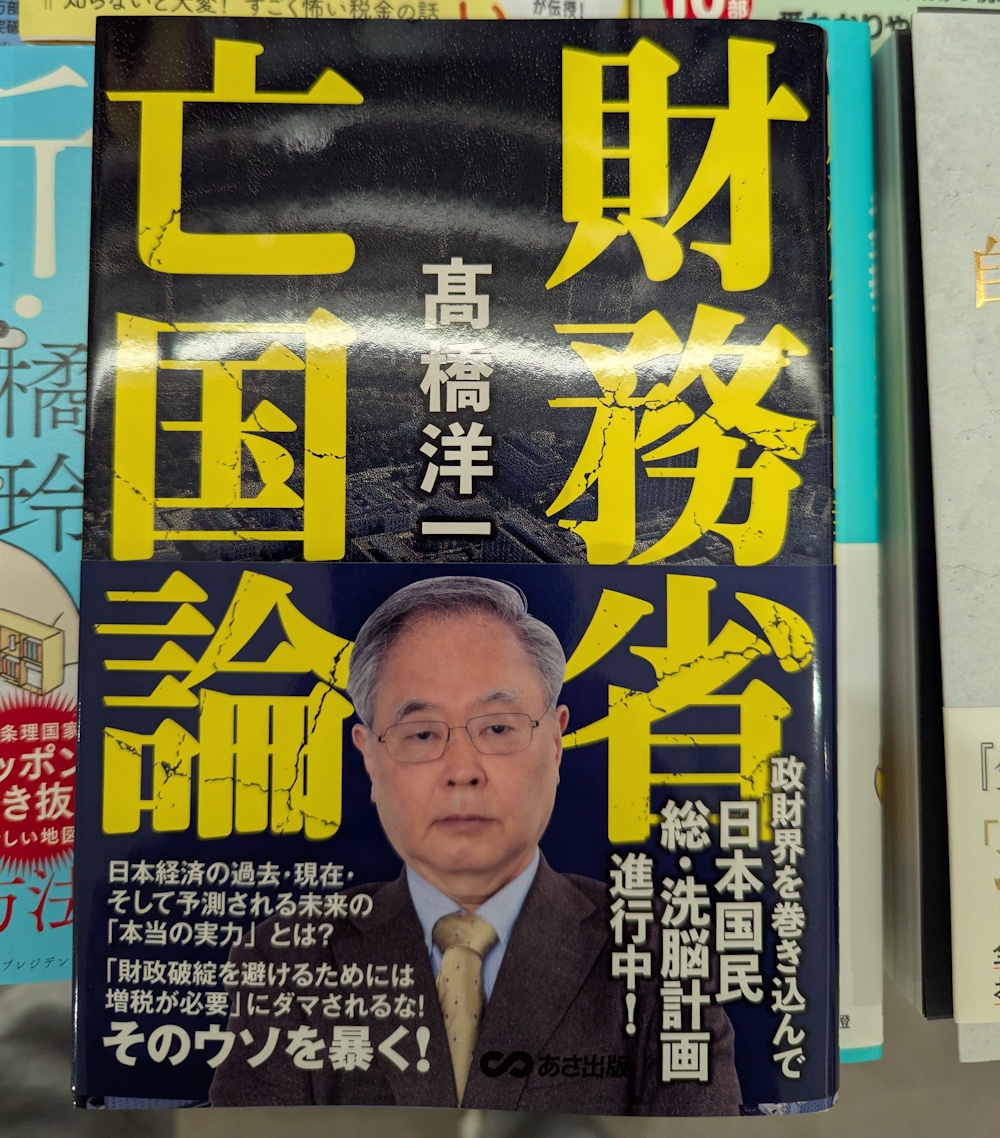
テレビやYouTube、SNSなど各種メディアで舌鋒鋭く財務省の政策を論破し続ける経済学者の高橋洋一氏。かつて「大蔵省(現・財務省)のプリンス」「政策作りの天才」と呼ばれた元エリート官僚が、なぜ古巣である最強官庁を徹底的に糾弾する急先鋒となったのか。そこには、霞が関の権力構造を揺るがした激動の歴史と、現在も続く日本の経済政策の主導権争いが深く関わっています。
「霞が関の埋蔵金」の発掘、小泉・安倍政権下での構造改革、そして突然の退官劇の真相とは何だったのか。本稿では、数々の一次資料や当時の証言、2026年現在の最新のマクロ経済情勢を踏まえ、高橋洋一氏と財務省の間に横たわる確執の本質を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 対立の根源:「増税と緊縮財政こそが正義」とする財務省の省益至上主義に対し、データとバランスシートに基づく「積極財政・減税論」を突きつけたことにある。
- 歴史的確執:小泉・第1次安倍政権時代に「霞が関の埋蔵金」を暴き、特別会計改革を主導したことで、予算独占権を脅かされた省内本流から決定的な反発を買った。
- 2026年の現在地:インフレと税収増が続く現代において、歳入庁構想を含む「財務省解体論」やマクロ経済政策の是正を訴え、世論と政策論争を牽引し続けている。
【華麗なる経歴】数学科出身の異色官僚が「霞が関の政策工場」になるまで
高橋洋一氏のキャリアを語る上で欠かせないのが、官僚としては極めて異例のバックグラウンドです。東京大学理学部数学科を卒業後、同大学経済学部に学士入学して卒業するという類いまれな経歴を持ち、1980年に大蔵省(現・財務省)へ入省しました。
当時の大蔵省同期には、後に事務次官を務めた香川俊介氏や田中一穂氏、政治家に転身した和歌山県知事の岸本周平氏など、錚々たる顔ぶれが並んでいました。法学部出身者が主流を占める霞が関において、数理統計と金融工学を自在に操る高橋氏は、入省直後から「数字で嘘がつけない政策」を立案できる稀有なテクノクラートとして頭角を現します。
大蔵省理財局、日本輸出入銀行、経済企画庁などを経て、2001年の小泉純一郎内閣発足時には経済財政担当大臣であった竹中平蔵氏の目に留まり、内閣府参事官(総理大臣官邸補佐官スタッフ)に抜擢されました。「郵政民営化」の基本設計や「道路公団民営化」、さらには不良債権処理プログラムの数理モデル構築など、平成の大改革の設計図は事実上、高橋氏の手によって引かれたと関係者の間では語り継がれています。
なぜ財務省を批判し続けるのか?決定的な「3つの対立軸」
かつて省内の中枢で政策立案を担った人物が、なぜここまで執拗に財務省批判を繰り返すのか。その理由は私怨などではなく、国家運営の根幹に関わる思想と手法の根本的な対立にあります。ジャーナリスティックな視点から整理すると、理由は主に3点に集約されます。
1. 「緊縮・増税至上主義」vs「データに基づく積極財政」
財務省の不文律は「プライマリーバランス(基礎的財政収支)の黒字化」と「税率引き上げによる財源確保」です。予算編成権を握る主計局と、税制を司る主税局にとって、財政赤字の危機を訴えて増税を勝ち取ることこそが最大の功績とみなされる文化が存在します。
これに対し高橋氏は、国と日本銀行のバランスシートを合算する「統合政府論」を提唱。政府の負債だけでなく、保有する膨大な資産や日銀の国債保有状況を正しく精査すれば、日本が直ちに財政破綻する危機など存在しないことを数式とデータで証明しました。デフレ期や経済停滞期における性急な消費税増税は国民生活を破壊する愚策であるとし、機動的な財政出動と金融緩和を訴え続けています。
2. 「特別会計改革」と「霞が関の埋蔵金」をめぐる主権争い
一般会計の裏側に存在し、国民の目から隠されてきた「特別会計」。高橋氏は内閣参事官時代、為替資金特別会計や財政投融資特別会計などに積み上がっていた莫大な余剰金・積立金(いわゆる霞が関の埋蔵金)の実態を白日の下に晒しました。その額は当時の試算で約50兆円規模に達し、増税なしで財源を捻出できる事実を突きつけたのです。
これは、「財源がないから増税するしかない」と政治家に説明してきた財務省のシナリオを根底から覆す行為であり、官僚たちの既得権益や天下りポストの温床にメスを入れる宣戦布告となりました。
3. メディアと政治家を操る「情報独占・世論誘導」への反発
高橋氏が最も問題視しているのは、財務省が大手メディアの記者クラブや有力政治家に対して行う「ご説明(レクチャー)」を通じた世論形成です。「国の借金は1000兆円を超え、国民一人当たり〇百万円の借金がある」といった単純化された危機感を煽り、増税やむなしの空気を醸成する手法を、元インサイダーの立場から「プロパガンダ」と断じています。
【徹底比較】高橋洋一氏の主張 vs 財務省の公式見解
経済政策の根幹をめぐり、高橋氏の理論と財務省の従来路線がどのように対立しているのか。両者の論点を構造的に整理したのが以下の比較表です。
| 主要テーマ | 高橋洋一氏の主張(積極財政・リフレ派) | 財務省・主流派の公式見解(財政再建派) | 編集部の客観的分析 |
|---|---|---|---|
| 財政の健全性評価 | 統合政府バランスシートを重視。資産と日銀保有分を相殺すれば純債務は極めて小さく、破綻リスクは皆無。 | 一般会計の「国債発行残高(グロス債務)」を強調。対GDP比250%超は先進国最悪であり危機的。 | 国際機関(IMF等)もネット債務(純債務)指標を採用しており、高橋氏の資産把握アプローチは合理的。 |
| 消費税と税収 | 消費税は景気に強いブレーキをかける悪税。名目成長率を高めることで自然増税(所得税・法人税増)を狙うべき。 | 社会保障費の安定財源として不可欠。景気変動に左右されにくい直間比率の是正が必要。 | インフレ下の税収上振れ(過去最高税収の更新)は高橋氏の理論的予測と整合している。 |
| 特別会計の扱い | 余剰金・積立金を一般会計に繰り入れ、減税や重要政策の財源に充てるべき(霞が関埋蔵金の活用)。 | 特別会計の資金には使途が法令で定められており、将来の支払準備金として取り崩しは危険。 | 過去に民主党政権や自民党政権でも実際に埋蔵金が活用された実績があり、改革の余地は常に存在する。 |
| 組織改革の方向性 | 「財務省解体論」。予算編成権を内閣府へ移管し、国税庁と日本年金機構を統合した「歳入庁」を創設。 | 現行体制の維持。財政規律を保つためには専門組織による一元的な予算統制が不可欠。 | 欧米主要国では歳入と歳出の分離、あるいは歳入庁の設置が一般的であり、国際標準に沿った提案。 |
【退官の真相】霞が関を追われた背景と「官僚機構の論理」
高橋氏が2008年に財務省を退官した経緯には、単なる一官僚の去就を超えた政治的ドラマが存在します。第1次安倍政権の退陣後、福田康夫内閣への移行期において、官邸主導の改革路線を推し進めてきた高橋氏は、財務省本流から「危険分子」として完全に孤立させられました。
当時の特番インタビューや自著・手記で語られた内容によると、当時の財務省幹部からは露骨な閑職への異動が打診され、政策研究大学院大学への出向などを経て、最終的に自ら身を引く形となりました。省益のために政治家を操り、増税路線へと引き戻そうとする古巣の体質に愛想を尽かした瞬間だったとされています。
さらに退官直後の2009年には、公の場で見せた表情の翳りとともに世間を騒がせた騒動(温泉施設での遺失物トラブル)が発生し、激しいバッシングを受けました。これについてもファンの間や言論界では「既得権益を脅かされた勢力による政治的な追い落としではないか」という陰謀論めいた噂が囁かれたほど、高橋氏の存在は霞が関にとって巨大な脅威だったのです。
一般に知られていない盲点とネットの誤解を検証
高橋洋一氏をめぐっては、過激な発信スタイルゆえにインターネット上や一部報道で様々な偏見や誤解が飛び交っています。ここでは代表的な2つの誤解をファクトチェックします。
誤解1:「単なるポジショントークであり、学術的裏付けがない」
ネット上の批判派からは「YouTube受けを狙った扇動的な主張」と揶揄されることがあります。しかし、高橋氏は米国プリンストン大学への留学時にベン・バーナンキ元FRB議長らと議論を重ねた経験を持ち、博士(政策研究)の学位を取得している本物の計量経済・数理分析の専門家です。その主張は一貫して、IMF(国際通貨基金)の公表データや日本銀行の資金循環統計など、公的機関のオープンデータに基づいています。
誤解2:「公務員制度改革や郵政民営化を失敗させた張本人」
改革が中途半端に終わった責任を高橋氏に帰する論調もありますが、実際の経緯を精査すると逆です。法案骨子を作った高橋氏の手を離れた後、族議員や官僚の巻き返しによって骨抜きにされた妥協の産物が現在の歪みを生んでいるというのが、政策決定プロセスの客観的な検証結果です。

【プロの結論】官僚組織論と経済リテラシーから見出すべき教訓
高橋洋一氏の一連の言論活動から、私たち主権者である国民が学ぶべき本質的な教訓は何でしょうか。官僚組織の力学と現代の社会心理から、2つの重要な判断基準が導き出されます。
1. 「官庁のインセンティブ構造」を冷徹に見極める
行政官は「国のため」という崇高な理念を掲げつつも、組織の論理としては「予算権限の拡大」「天下り先や業界への影響力維持」を行動原理とします。これを社会学・経済学では「官僚の自己効用最大化」と呼びます。財務省が「国の財政が大変だ」と訴えるとき、それは客観的事実の提示であると同時に、組織の権限を守るための政治的メッセージであるというフィルターを持って情報を精査する必要があります。
2. 高橋理論を盲信せず、マクロ経済の「前提条件」を自ら吟味する
高橋氏の理論は、デフレ下や低インフレ期において絶大な説得力を発揮してきました。しかし、世界的な資源高や構造的インフレ、金利ある世界への移行期においては、日銀の国債保有に伴うバランスシートの変動や為替レートへの影響など、新たなリスク要因も生じます。特定の論者の発言を鵜呑みにするのではなく、提示された「データと数式」の前提条件を自ら確認する姿勢こそが、現代のビジネスパーソンに求められる真の経済リテラシーです。
【高橋洋一と財務省】に関するよくある質問(FAQ)
Q1:高橋洋一氏が提唱する「歳入庁構想」とは何ですか?
A1:財務省から国税庁を切り離し、厚生労働省管轄の日本年金機構(社会保険料の徴収部門)と統合して、税と社会保険料を一元的に徴収する新たな行政機関を創設する構想です。これにより、徴収コストの大幅な削減、所得の完全把握、そして財務省の持つ絶大な「税務調査権・予算権力」を分散させる効果があると主張されています。
Q2:安倍政権での「アベノミクス」に高橋氏はどう関わっていたのですか?
A2:第2次安倍政権において、高橋氏はブレーンとして「大胆な金融緩和(リフレ政策)」の理論的支柱を担いました。また、菅義偉内閣では内閣官房参与(経済・財政政策担当)に任命され、コロナ禍における経済対策や給付金の迅速な給付スキームなどについて直接助言を行っていました。
Q3:なぜ財務省は高橋氏の主張に公式に反論しないのですか?
A3:一民間言論人の個別発言に対して省庁が公式反論を行うことは通例ありませんが、より本質的には、オープンなデータによる数理的・会計的な論戦に持ち込まれると、財務省側が長年用いてきた「単一会計ベースの危機感強調」の矛盾が露呈するリスクがあるためとみられています。
まとめ:今後の動向と失敗しないための判断基準
高橋洋一氏が財務省を批判し続ける理由の根底には、官僚主導の「省益優先の財政運営」から、国民の豊かさを最大化する「客観的データに基づくマクロ経済政策」へのパラダイムシフトを起こすという強固な意志があります。
物価高対策や減税論争、社会保障改革をめぐり、財務省と政治、そして世論の攻防は激しさを増しています。私たちは、感情論やメディアの危機煽動に流されることなく、国全体のバランスシートを正しく俯瞰し、どのような政策が真に未来の国益につながるのかを見極める目を養う必要があります。 (出典: 高橋 洋一 財務 省(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
