医療法人社団と医療法人の違いとは?99%が選ぶ理由と設立の罠
街中のクリニックの看板を見渡すと、「医療法人社団〇〇会」と掲げられている施設もあれば、単に「医療法人〇〇会」とだけ記出されている施設を目にします。「医療法人と医療法人社団は、公的な格付けや運営許可のランクが違うのか?」という疑問を抱く人は後を絶ちません。これからクリニックの法人化を検討している医師にとっても、名称の選択や制度の違いは避けて通れない最初のハードルです。
この両者の関係は、上下のランクや対立する別制度ではありません。「医療法人」という包括的な制度分類のなかに存在する主要な類型が「医療法人社団」です。厚生労働省の最新集計資料を紐解くと、全国に約5万8,000以上存在する医療法人のうち、実に99%以上がこの「社団」の形態を選択しています。なぜ財団ではなく社団が圧倒的なシェアを誇るのか、そして2026年現在の税制やガバナンス環境においてどのような経営判断が求められるのか、現場のリアルなデータを交えて徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:医療法人は制度全体の「総称(包括概念)」であり、社団はその傘下にある設立形態(人の集まりを基礎とする法人)にすぎない。
- 要点2:全国の医療法人の99%超が社団を選ぶ最大の理由は、財団のような「無償での巨額財産寄付」が不要で、設立時の資金的ハードルが圧倒的に低い点にある。
- 要点3:2007年以降の設立は原則「出資持分なし」に限定されており、2026年最新の税制優遇を活用しつつも、解散時の「残余財産帰属先問題」や事業承継リスクを事前に見極める必要がある。
【基本構造の解剖】医療法人社団と医療法人の違いとは?社団が上位概念ではないカラクリ
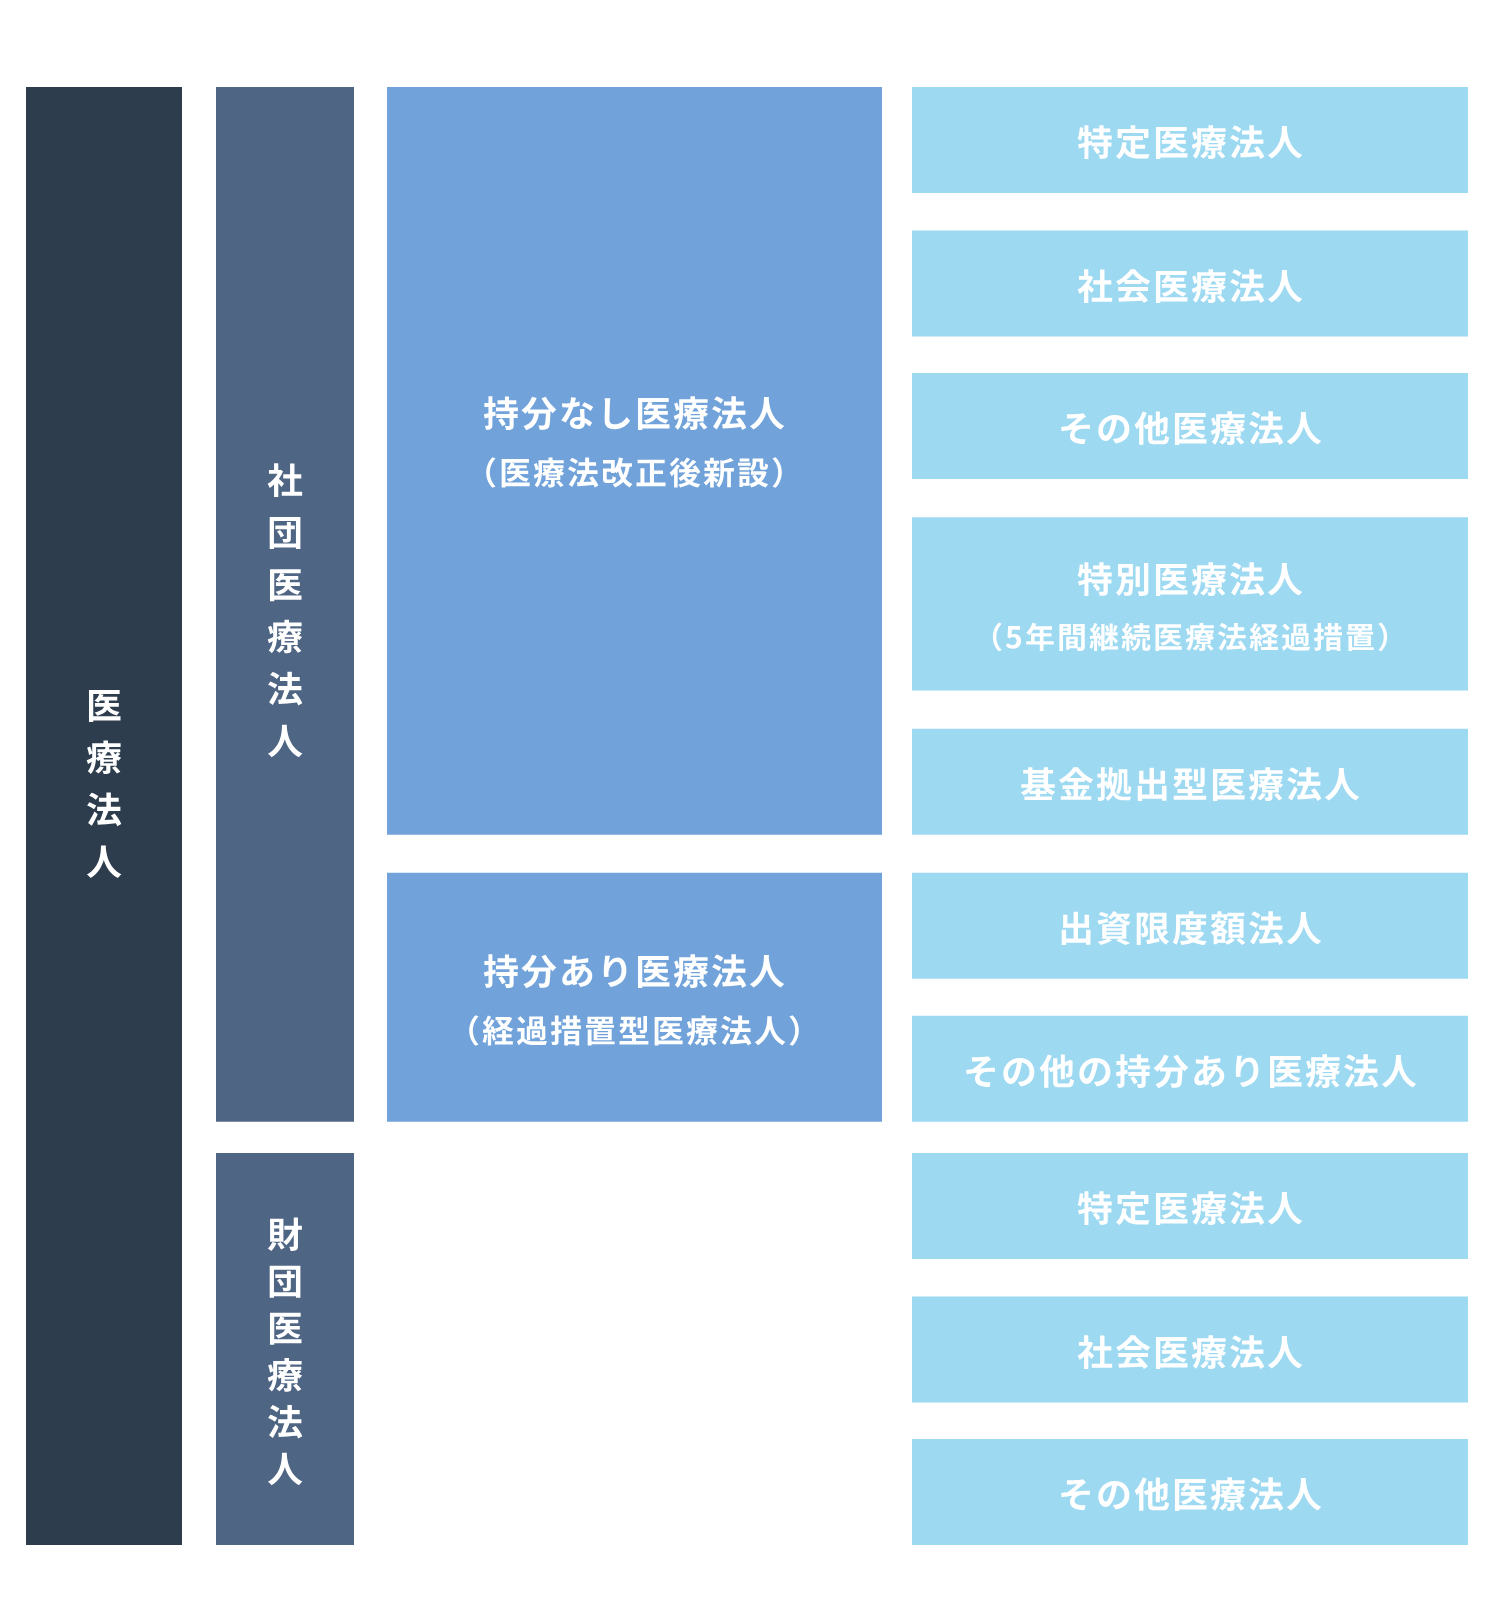
看板表記や呼称で多くの人が抱く「医療法人社団と医療法人の違い」という疑問に対する端的な答えは、「医療法人は制度全体の包括名称(上位概念)であり、医療法人社団はそのなかに属する具体的な法人区分のひとつ」という法的な位置づけに集約されます。学校法人の中に「私立大学」や「専修学校」があるのと同様の構造です。
医療法第39条において、医療法人は「病院、医師若しくは歯科医師が常時勤務する診療所又は介護老人保健施設等を開設しようとする社団又は財団」と明確に定義されています。実務上、正式名称が「医療法人社団〇〇会」であっても、看板やWebサイトのスペースの都合上「医療法人〇〇会」と略称表示しているクリニックが多数存在するため、一般の患者や医療従事者に「別々の制度が存在する」という誤認が広まる一因となっています。
さらに根本的な立ち位置を整理するうえで不可欠なのが、個人開業医と医療法人の違いです。個人開業医は開設者である医師個人の資格と財産で運営されますが、医療法人化すると独立した法人格が付与されます。これにより、万が一の医療事故や負債に対して個人の無限責任から法人の有限責任へとリスクが遮断され、分院展開や附帯業務(介護事業など)の拡大が可能になります。
【データ比較検証】なぜ医療法人社団が99%を占めるのか?財団との決定的な格差
医療法人が「社団」と「財団」の2つに分かれているにもかかわらず、公的な統計において社団が全体の99%以上を占め、財団が1%未満にとどまる背景には、法的な設立難易度の決定的な差が存在します。医療法人社団と医療法人財団の違いは、端的に言えば法人の基礎が「人の集合体」か「寄付された財産の集合体」かという点です。
社団は、趣旨に賛同する複数の個人(医師や共同出資者)が集まり、設立に必要な資金や設備を持ち寄ることで設立可能です。一方の医療法人財団は、設立者が私有財産を「無償で寄付」し、その寄付された財産そのものを運用する形態をとります。財団の場合、拠出された財産は完全に個人から切り離されるため、設立者であっても返還請求権を一切持てません。個人資産を無償提供してまで財団を設立する動機を持つのは、大規模な篤志家や大企業が母体となる総合病院などに事実上限定されます。この参入障壁の違いこそが、なぜ医療法人社団が多いのか理由の根本要因です。
| 法人形態 | 法的性格と実数割合 | 設立要件・資金の性質 | 経営自由度と編集部の評価 |
|---|---|---|---|
| 医療法人社団(現行型) | 全体の約99%以上を占める圧倒的主流形態 | 基金拠出型が基本。運転資金拠出で設立可能 | 中小クリニックの法人化に最適。承継設計が生命線 |
| 医療法人財団 | 全体の1%未満(大病院や企業立が中心) | 不動産や現金の「無償寄付」が必須(返還不可) | 個人クリニックには不向き。公益的性格が極めて強い |
| 特定医療法人 | 全国で約500法人前後の認可実績 | 国税庁長官の承認。差額ベッド割合など厳格基準 | 法人税率19%の優遇あり。地域中核病院の選択肢 |
| 社会医療法人 | 全国で約300法人前後の希少区分 | 都道府県知事の認定。救急・へき地医療等の実績義務 | 本体業務は法人税非課税。収益業務の実施も可能 |
【実態検証】出資持分なし医療法人の現在と現場目線で見えたリアル
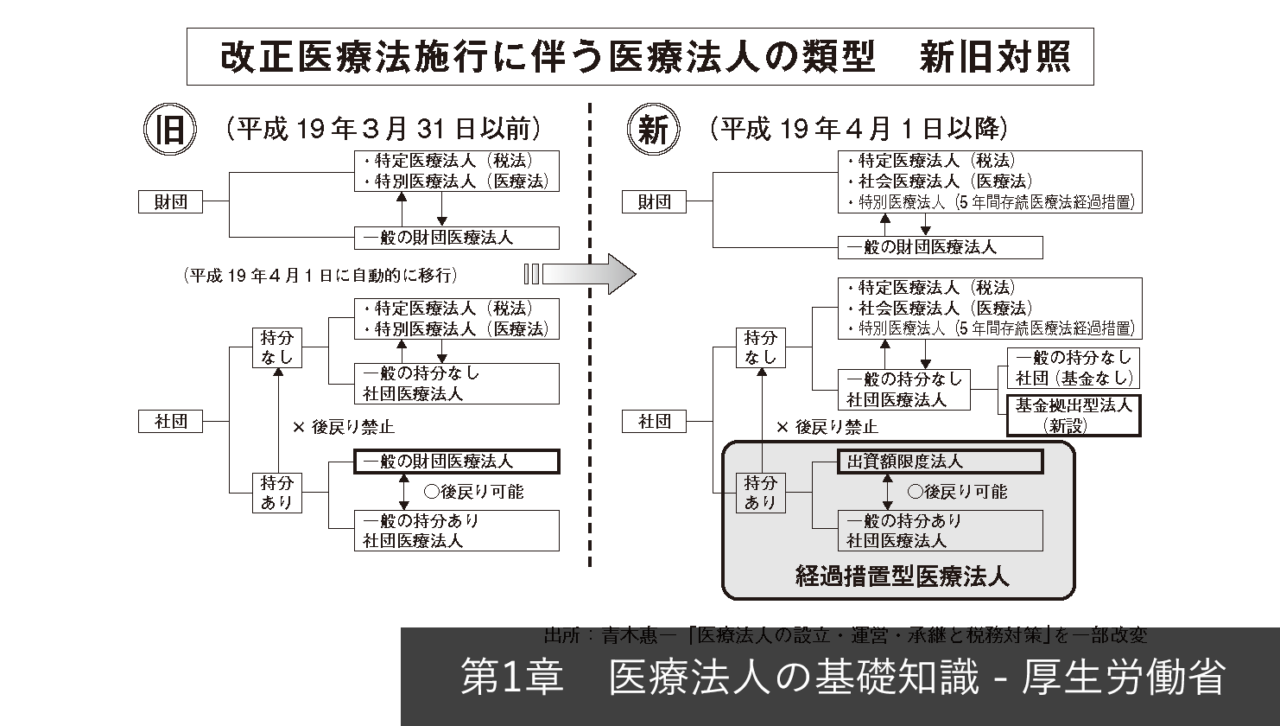
現在、新たにクリニックを法人化しようとする医師が直面する最大の制度的境界線が、出資持分なし医療法人の現在です。2007年(平成19年)4月の第5次医療法改正により、解散時に法人の財産を出資割合に応じて私的に回収できる「出資持分あり医療法人」の新規設立は完全に廃止されました。それ以降に設立できる社団は、すべて「出資持分なし」に限定されています。
新規設立のほぼ100%を占めるのが、基金拠出型医療法人の仕組みです。これは、法人の設立時や運営中に医師自身や親族が「基金」として資金を拠出し、法人の純資産額が拠出額を超えた場合に限って、定時社員総会の決議を経て元本相当額の返還を受けられる構造です。利息の付与は法律で禁じられているため、出資金のように数倍に膨れ上がって戻ってくることはありません。
都内で開業10年目を迎えたある内科系クリニックの院長は、設立当時の苦悩について次のように明かします。
「当初は株式会社のように、クリニックが成長したぶんだけ資産価値が自分に戻ってくるものだと錯覚していました。しかし基金拠出型では、どれほど純資産を積み上げても、自分に戻るのは最初に拠出した数百万円の元本だけ。解散しても残りは個人の懐には入らないと知ったときは、医療が本質的に公益事業であることを突きつけられた思いでした」
ここで最大の論点となるのが、医療法人社団の残余財産の帰属先です。持分なし社団が解散した場合、残った財産は設立者やその親族に分配されることは一切なく、国、地方自治体、あるいは他の公益的医療法人等に帰属させなければなりません。この構造を理解せずに単に「節税になるから」と法人化を進めると、将来の引退時や医業廃止時に思わぬ出口戦略の壁に直面することになります。
【2026年最新税制】医療法人化のメリットとデメリット|節税効果と手続きの現実
出口の厳格化が存在するにもかかわらず、毎年数多くの医師が個人クリニックを法人化するのは、医療法人税制優遇と節税効果2026年最新の枠組みにおいて、明確な財務的利点が存在するためです。個人の所得税・住民税の最高税率は約55%に達しますが、法人化することで実効税率は約30%前後に抑制され、所得の内部留保スピードが劇的に加速します。
医療法人化のメリットとデメリットを客観的に比較すると、単なる納税額の多寡だけでなく、人事面やコスト面の構造変化が浮き彫りになります。
- 主なメリット:
- 役員報酬の分散による累進課税の緩和(院長だけでなく配偶者や親族役員への給与支給)
- 院長個人に対する退職金積立の損金算入および退職所得控除の活用
- 医業収入にかかる法人税率の平準化と設備投資減価償却の柔軟化
- 事業主の生命保険料の一部損金算入による保障と財務基盤の強化
- 主なデメリット:
- 従業員数に関わらず社会保険(健康保険・厚生年金)への強制加入による法定福利費の増加
- 剰余金の配当禁止規定(医療法第54条)による自由な資金還流の制限
- 決算書(事業報告書等)の都道府県知事への毎年提出義務と一般開示(閲覧制度)
- 設立認可および毎年の税務申告・法務手続きにかかる専門家コストの発生
現場で実際に進められるクリニック法人化手続きの流れは、株式会社のように登記だけで即日完了するものではありません。各都道府県が年2回程度設けている認可申請スケジュールに合わせて準備を進める必要があります。
一般的なステップは、①事前相談(開設予定の半年前)→ ②仮申請・定款作成 → ③本申請 → ④都道府県の医療審議会による審査・認可 → ⑤法務局での設立登記 → ⑥診療所開設許可申請および個人診療所の廃止手続き、という厳格な手順を踏みます。全行程で約6ヶ月から10ヶ月程度の期間を要するため、綿密な資金計画とスケジュール管理が不可欠です。
また、医療法人の設立要件詳細まとめとしては、原則として役員(理事3名以上、監事1名以上)の確保、拠出基金(目安として年間運営費の2〜3ヶ月分、約1,000万〜1,500万円程度の流動資産)、診療所物件の安定的確保(賃貸借契約の法人継承確約)が必須とされています。
一般に知られていない盲点とネットの誤解|理事長の要件とガバナンスリスク
ネット上の掲示板や簡易解説サイトでは、「医師免許さえあれば誰でも無条件に理事長になれる」「親族だけで固めて私腹を肥やせる」といった不正確な言説が散見されます。しかし、医療法人のガバナンス規制は年々厳格化の一途をたどっています。
まず、医療法人社団の理事長要件と経歴については、原則として「医師または歯科医師」でなければなりません(医療法第46条の6)。例外的に都道府県知事の認可を受ければ非医師が就任できる特例規定(理事長欠格や後継者育成中の暫定措置など)は存在するものの、極めて限定的であり、相応の合理的理由や医療行政側の厳格な面談が課されます。また、理事長や理事が過去に医道審議会で行政処分を受けている場合や、禁錮以上の刑に処された経歴がある場合は欠格事由に該当し、認可が下りないケースがあります。
さらに見落とされがちな盲点が「利益相反取引の防止」と「剰余金配当の禁止」です。株式会社のように「利益が出たから配当金を出す」ことは法律で固く禁じられており、これに違反した場合は刑事罰の対象となります。院長個人が所有する不動産を医療法人に相場より著しく高い賃料で貸し付けたり、実態のない親族役に法外な役員報酬を支払ったりする行為は、近年の税務調査および自治体の立入検査(医療法第25条に基づく指導)で厳しく是正勧告を受けています。

【プロの結論】特定医療法人・社会医療法人の比較と経営判断基準
クリニックが単なる地域診療所から、救急指定や病床を抱える中核機関へと拡大する局面では、さらなる公益的区分への移行が視野に入ります。それが特定医療法人と社会医療法人の比較です。
特定医療法人は、国税庁長官の承認を得ることで法人税率が一般法人の基本税率から軽減税率(19%)へと引き下げられる特例です。ただし、差額ベッド代を徴収する病床割合の制限(30%以下)や、役員に対する同族支配の排除(親族割合3分の1以下)など、厳しい要件が課されます。
一方の社会医療法人は、自治体病院の縮小に伴う地域医療崩壊を防ぐため創設された最高位の公益法人形態です。救急医療、へき地医療、周産期医療、小児救急などの「救急指定業務」を担う義務を負う代わりに、医療本体の事業から生じる所得は法人税が完全非課税となります。さらに、病院敷地内での収益事業(駐車場やテナントビル経営など)の展開が認められ、社会医療法人債の発行による機動的な資金調達が可能です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
医療法経営コンサルタントや医療専門税理士の知見を総合すると、社団としての法人化に踏み切るべきか否かは、以下の明確な境界線によって判断されます。
- 法人化に踏み切るべき明確な条件:
- 年間医業利益(事業所得)が恒常的に1,600万〜1,800万円を超えている場合(所得税率が法人税率を上回り、節税効果が設立コストを完全に凌駕する分岐点)
- 子弟や勤務医など明確な医業後継者が確定しており、長期的な事業承継基盤を整えたい場合
- 分院展開(サテライトクリニック)や介護サービスなど、多角的な医業展開を構想している場合
- 個人開業医のまま留まるべき慎重条件:
- 年間利益が1,000万円未満であり、院長個人の生活費に余剰利益の大半を充当している場合
- 引退まで数年程度しかなく、自身の一代限りで診療所を閉鎖する予定の場合
- 従業員が少なく、社会保険加入による保険料負担増が節税メリットを上回ってしまう小規模事業所
【医療法人社団と医療法人の違い】に関するよくある質問(FAQ)
Q1:クリニックの看板に「医療法人」とだけ書かれている場合、「社団」ではないのですか?
A1:いいえ、そのほとんどは正式名称が「医療法人社団」です。屋外看板やウェブサイトのヘッダーでは文字数の制約やデザイン上の理由から「社団」を省略して表記することが慣例化しています。登記事項証明書や診療所の公式定款を確認すれば、国内法人の99%以上は「医療法人社団〇〇会」と正式に登記されています。
Q2:出資持分なしの医療法人社団を作った場合、院長が引退するときに資産はどうなりますか?
A2:設立時に拠出した「基金」の元本額については、法人の純資産が拠出額を超えている範囲内で返還を受けることができます。また、在任年数と功績に見合った正当な「役員退職金」を受け取ることで、積み立てた利益の一部を個人資産へ適法に移転することが可能です。ただし、それらを除いた残余資産は個人に分配されず、法人に残され次の理事長へと引き継がれます。
Q3:一般企業のように、医師免許を持たない配偶者を理事長にすることはできますか?
A3:原則として不可能です。医療法第46条の6により、理事長は医師または歯科医師でなければならないと定められています。配偶者を役員(理事や監事)として参画させ、役員報酬を支給することは適法ですが、トップである理事長に就くには都道府県知事の厳格外例認可が必要となり、通常診療所の承継では極めて困難です。
まとめ:持続可能な医療経営を見据えた組織選びの指針
「医療法人社団と医療法人の違い」という入り口の疑問から見えてくるのは、医療法人という法体系が持つ深い公益性と、医療現場が求める経営合理性の絶妙なバランスです。医療法人は公的な性格を持つ組織であり、社団という仕組みはそのなかで最も現場の医師が参入しやすいよう工夫された器にすぎません。
2007年の医療法改正から年月が経過し、旧来の持分あり医療法人から新制度の基金拠出型への移行、事業承継税制の特例活用など、医療法人の運営環境はかつてない転換期を迎えています。単なる目先の節税テクニックに惑わされることなく、自身が目指す地域医療のビジョン、後継者の有無、出口戦略における残余財産の扱いを俯瞰し、最適な組織形態を選択することが、10年・20年先も揺るがないクリニック経営の礎となります。 (出典: 医療 法人 社団 と 医療 法人 の 違い(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
