監査役設置会社とは?義務の条件や違いの真相を2026年視点で解剖
企業経営を揺るがす不祥事や会計不正のニュースが報じられるたび、厳しい批判の矢面に立たされるのが「企業の番人」である監査役です。自己資金で起業したスタートアップから事業承継を迎えた老舗中小企業、さらには東証再編を経てグローバル市場と対峙する上場企業に至るまで、機関設計の選択は経営の命運を左右します。しかし実務の現場を歩くと、「監査役を置く法律上の義務がいつ発生するのか」「監査役非設置会社や監査等委員会設置会社と何が本質的に違うのか」を正確に把握しないまま、前例踏襲で登記を済ませている経営者が後を絶ちません。
東京証券取引所による資本収益性改善要請やコーポレートガバナンス改革が一段と進む2026年現在、制度の表面的な理解だけでは予期せぬ法的責任や社会的信用の失墜を招くリスクがあります。本稿では、監査役設置会社の法的な設置条件や権限の実態から、各機関設計の徹底比較、そして形骸化した「お目付け役」が引き起こす組織病理まで、企業法務の現場取材を重ねた専門記者の視点で詳解します。
📌 【この記事の重要ポイントまとめ】
- 要点1:公開会社で取締役会を置く企業、および資本金5億円以上または負債200億円以上の「大会社」には監査役(または監査等委員会等)の設置が会社法で義務付けられている。
- 要点2:非公開の中小企業では監査役非設置による機動的な経営が主流である一方、上場企業群では経営と監督の分離を進める「監査等委員会設置会社」への移行が約半数に達している。
- 要点3:「名ばかり監査役」の引き受けは巨額の個人損害賠償リスクを孕んでおり、2026年現在のガバナンス環境において健全な組織バウンダリーの構築が企業防衛の必須条件となる。
【徹底解剖】監査役設置会社の設置義務と条件|非設置会社との根本的な違いとは?
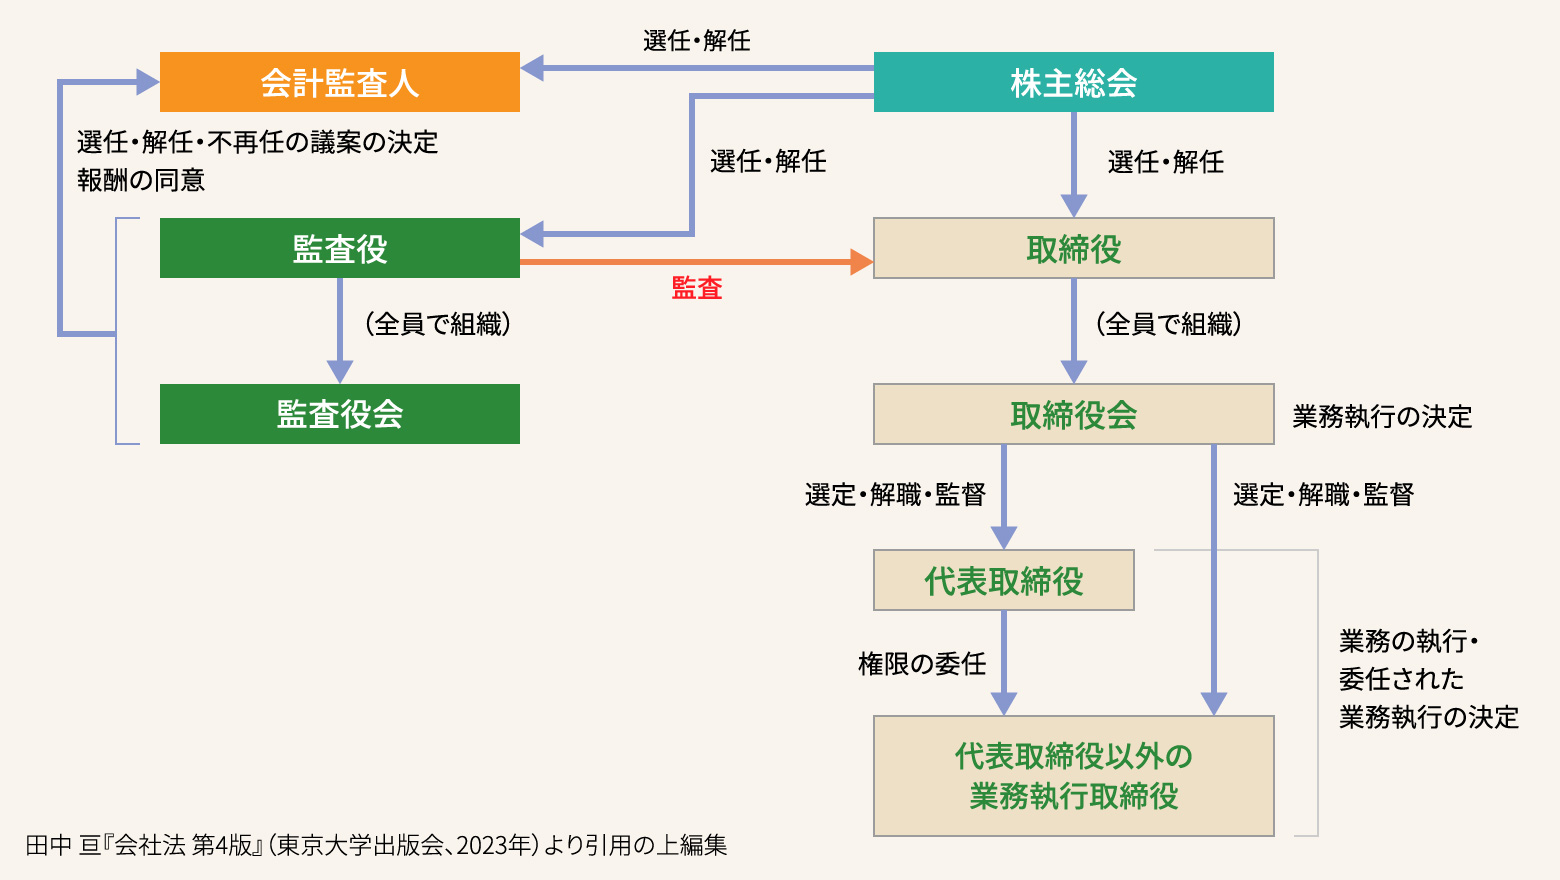
会社法における監査役設置会社とは、文字通り会社の機関として「監査役」を置いている株式会社を指します。日常の業務執行を担う取締役から完全に独立し、経営者の独走や不正を未然に防ぐ役割を担うのが監査役です。しかし、日本に存在するすべての株式会社に監査役がいるわけではありません。会社の規模や株式の公開状況によって、法律上の義務となるか任意設置となるかが厳密に分かれています。
会社法第327条および第328条に基づき、監査役(または委員会組織)の設置が強制される決定的な条件は主に2点に集約されます。
第一の条件は、公開会社(株式の全部または一部に譲渡制限を設けていない会社)であり、かつ取締役会を設置している場合です。不特定多数の株主が出資する公開会社では、株主自身が日常業務を監視することが物理的に不可能です。そのため、業務執行をチェックする独立した監査機関の配置が法律上不可欠とみなされます。
第二の条件は、大会社(最終事業年度の貸借対照表において資本金5億円以上、または負債総額200億円以上の会社)に該当する場合です。大会社は従業員、取引先、金融機関など極めて広範なステークホルダーに経済的影響を与えるため、株式の譲渡制限がある非公開会社であっても、監査役および会計監査人の設置(または委員会設置会社への移行)が義務付けられます。
これに対し、一般に広く見られる監査役非設置会社は、株式の譲渡制限を定めた非公開会社(いわゆる中小企業)において取締役会を置かない、あるいは取締役会のみを置いて監査役を置かない形態です。両者の根本的な違いは「経営スピードと統治コストのトレードオフ」にあります。非設置会社は役員報酬や重任登記のランニングコストを抑え、株主総会と取締役の阿吽(あうん)の呼吸で素早い事業判断を下せる一方、対外的な信用力や不正抑止力という点では監査役設置会社に一歩譲ります。
【権限と役割】監査役の権限と業務監査の詳細まとめ|取締役会設置会社における実効性
取締役会設置会社における監査役の役割は、単なる「会社の相談役」や「名誉職」では決してありません。会社法上、取締役と対等以上の強大な独立権限が付与されています。その職務は大きく業務監査と会計監査の2本柱に分かれます。
業務監査とは、取締役の職務執行が法令や定款を遵守しているか(適法性監査)を継続的に見張ることです。これを担保するため、会社法は監査役に次のような強力な法的権限を与えています。
代表的なものが調査権(会社法第381条)です。監査役はいつでも取締役や支配人、使用人に対して事業の報告を求め、会社の業務および財産の状況を調査できます。子会社に対する調査権も保有しており、帳簿の隠匿などは許されません。また、取締役会への出席・意見陳述義務(第383条)が課されており、取締役が不正を行い、または行う恐れがあると認めたときは、直ちに取締役会へ報告し、必要に応じて自ら取締役会の招集を請求する権限を持ちます。
さらに踏み込んだ実力行使として、取締役の違法行為によって会社に著しい損害が生じる恐れがある場合、その行為をやめるよう直接求める違法行為差止請求権(第385条)や、会社と取締役の間で訴訟が起きた際に会社を代表する代表訴訟における代表権(第386条)まで備わっています。
監査役の任期と選任経緯にも、独立性を維持するための特別な法的配慮が施されています。監査役の任期は原則として選任後4年以内に終了する事業年度のうち最終のものに関する定時株主総会の終結時までと定められており、取締役(原則2年)のように定款で短縮することは認められていません(非公開会社においては最大10年まで伸長可能)。任期を短縮できない設計にすることで、煙たい正論を吐く監査役を取締役の都合で任期満了退任させる「報復人事」を封じているのです。また、監査役の選任議案を株主総会に提出する際には、監査役(または監査役会)の事前の同意が必要(第343条)であり、人事面での独立性も制度的に担保されています。
【2026年最新比較】監査役会・監査等委員会・指名委員会等の機関設計データ検証
2026年現在の日本企業における機関設計は、旧来の単一型から多様化を極めています。特に上場企業の間では、東京証券取引所によるコーポレートガバナンス・コードの改訂や海外機関投資家からのガバナンス圧力に応える形で、伝統的な監査役会設置会社から監査等委員会設置会社へ鞍替えする動きが定着しました。
各機関設計の要件、数値的実態、制度上の違いを構造的に整理したのが以下の比較データです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 監査役設置会社(単独) | 監査役1名以上。任期4年(非公開会社は最長10年まで伸長可能)。 | 中小・中堅企業、IPO準備初期のスタートアップが中心。 | 統治コストを最小限に抑えつつ法定義務をクリアする標準的設計。 |
| 監査役会設置会社 | 監査役3名以上。うち半数以上が社外監査役かつ常勤監査役が1名以上必須。 | 伝統的プライム企業、公開大会社。上場企業全体の約40〜45%。 | 独立性は高いが取締役会での議決権がなく、監督の実効性に課題を抱えやすい。 |
| 監査等委員会設置会社 | 3名以上の取締役で構成。過半数が社外取締役。任期1年(委員は2年)。 | プライム市場で45%突破。移行企業が年々増加し多数派へ迫る。 | 監査等委員が取締役会での議決権を行使でき、意思決定の迅速化と監督を両立。 |
| 指名委員会等設置会社 | 指名・報酬・監査の各委員会(各3名以上、過半数社外)。執行役を必置。 | グローバル展開する超大手(上場企業の約2〜3%程度)。 | 監督と執行が完全分離。運用負荷が極めて高く導入社数は限定的。 |
| 監査役非設置会社 | 監査役0名。取締役1名のみでも設立・運営可能。 | 国内約170万社の非公開中小企業・個人創業会社の大多数。 | 小回りが利く反面、経営者の暴走を防ぐ客観的牽制機能は皆無。 |
上場企業において監査等委員会設置会社への移行理由が急増している背景には、実務上の明確なメリットがあります。従来の監査役会制度では、常勤監査役がどんなに問題点を調べ上げても取締役会での議決権がありませんでした。対して監査等委員会では、監査を担う委員自身が「取締役」としての議決権を持ち、取締役の選任や報酬について株主総会で直接意見を述べる権利限が法保障されています。
さらに、重要な業務執行の決定を取締役へ大幅に権限委譲できるため、取締役会が個別案件の承認作業から解放され、中長期の経営戦略論議に集中できるというアジリティの高さが、変化の激しい現代市場で高く評価されています。

【実態検証】監査役設置会社のメリットとデメリット|現場の生々しい証言から
企業の機関設計をめぐっては、法務書類の美しさだけでは見えない現場の軋轢(あつれき)が存在します。取材班が接触した都内ITベンチャーの創業者A氏は、上場準備(IPO)に伴い監査役会を設置した当時の生々しい苦悩を次のように証言しています。
「それまでは代表の私と役職員の合議で、朝令暮改上等でプロダクトの仕様変更や事業提携を決めていました。しかし、監査役設置会社となり、公認会計士や弁護士の社外監査役が入った瞬間から空気が一変しました。『その投資判断の議事録上のエビデンスはどこにあるのか』『子会社の与信管理フローが定款に抵触している』と次々にブレーキを踏まれ、当初は経営スピードが半減したと感じて激しい苛立ちを覚えたものです」
しかし、A氏の会社が後に直面した知的所有権をめぐる訴訟トラブルにおいて、監査役が過去の契約書審査プロセスの不備を事前に是正させていた事実が会社を救うことになりました。ここに監査役設置会社の最大のメリットが凝縮されています。
客観的なメリットとして挙げられるのは、対外信用の向上とガバナンス機能による企業防衛です。金融機関からの融資審査やエンタープライズ企業との大口取引において、業務監査が機能している事実は信用の裏付けになります。また、経営陣の違法行為や背任を早期に発見・自浄できれば、巨額の損害賠償や行政処分による企業価値毀損を未然に食い止められます。
一方で、デメリットとして無視できないのがコストの増加と適任者の確保難です。非常勤であっても専門知識を持つ社外監査役には年間数百万円規模の報酬が発生し、常勤であれば数千万円規模の役員報酬負担となります。さらに任期満了に伴う重任登記の法的手続き、取締役会運営の事務負担など、経営リソースの限られた中小規模企業にとっては決して軽視できない固定負担となります。
一般に知られていない盲点とネットの誤解|「名ばかり監査役」が招く巨大リスク
ビジネスパーソンの間やインターネット上の掲示板、Q&Aサイト等では、監査役に関して危険な誤解が長年にわたって放置されています。特に中小企業の現場で横行しているのが「名ばかり監査役」をめぐる誤認です。
「親族や配偶者の名前だけ借りて監査役に登記しておけば、役員報酬を分散して節税になる」「実務は何もせず印鑑だけ押していれば問題ない」という俗説を信じている経営者は少なくありません。しかしこれは、法的に極めて危険な賭けです。
会社法第423条および第429条において、監査役は任務を怠った場合(任務懈怠)、会社に対してだけでなく、損害を受けた第三者に対しても連帯して損害賠償責任を負うと定められています。過去の最高裁判例(最判昭和44年11月26日等)でも、「名義を貸しただけで経営には関与していなかった」という名ばかり監査役の弁明は一切認められていません。「取締役の不正を知り得たのに漫然と見過ごした」として、個人資産からの数千万円から億円単位に及ぶ賠償命令が下された判例は枚挙に暇がありません。
もう一つの根深い誤解は、「監査役は社長の部下である」という社内ヒエラルキーの勘違いです。監査役の選任・解任権は取締役会ではなく株主総会に専属しています。社長が監査役を一方的にクビにすることは法的に不可能であり、むしろ監査役は社長の違法行為を差し止め、法廷に引き出す権限を持っています。実務現場において監査役を「引退した役員の天下り先」や「従順な身内枠」として扱う悪習は、制度の主旨を根本から破壊する行為です。
【深層分析とプロの結論】日本型組織の共依存病理と向いている会社・不向きな会社の判断基準
なぜ日本の大企業や名門組織では、立派な監査役が配置されていながら粉飾決算やデータ改ざんといった不正が後を絶たないのでしょうか。この問題を組織社会学および心理学の視点から分析すると、日本型組織に特有の「共依存的な甘え構造」と「心理的バウンダリー(境界線)の喪失」という病理が浮き彫りになります。
生え抜きの役員と長年苦楽を共にした人物が内部監査役へ横滑りした場合、心理的な距離が近すぎるあまり、「会社の恥を外に晒したくない」「昔の恩人である社長の顔に泥を塗れない」という同調圧力が働きます。これは家族社会学において問題視される、互いの領域を侵食し合って破綻に至る共依存関係と酷似しています。本来、監査役とは「取締役と健全な心理的境界線を引き、冷徹な客観性を保つ存在」でなければなりません。
近年議論される「心理的安全性」という概念も、現場では「何でも波風立てずに許し合うぬるま湯」と誤解されがちです。しかし本来の心理的安全性とは、違法性や経営リスクに対して誰憚ることなく異論を唱えられる環境を意味します。監査役が空気を読まずに直言できる組織バウンダリーが保たれていなければ、どんな機関設計もただの飾りに成り下がります。
【プロの結論】監査役設置会社を選択すべき会社・慎重になるべき会社の条件
自社が従来の「監査役設置会社」を維持・選択すべきか、それとも非設置会社や監査等委員会設置会社を選ぶべきか。その客観的な判断基準は以下の通りです。
【監査役設置会社を選択・維持すべき会社】
- 近い将来に株式上場(IPO)を視野に入れており、主幹事証券会社や取引所から段階的なガバナンス体制構築を求められている企業。
- 外部からの出資受け入れや銀行融資枠の拡大を計画しており、経営の透明性と財務規律を対外的に証明したい成長期企業。
- オーナー経営者と実務執行部が分かれており、株主利益を保護するための独立した監視機関が物理的に機能する中堅企業。
【慎重になるべき会社(非設置または委員会移行を検討すべき会社)】
- 創業初期のスタートアップや同族経営の小規模企業で、適格な第三者を監査役に招聘する財務的・人的余力がない会社(無理に親族を登記すると賠償リスクの罠に陥るため非設置が賢明)。
- すでに東証上場を果たしており、社外取締役の議決権行使によって意思決定のスピードアップと攻めのガバナンスを両立させたい企業(監査等委員会設置会社への移行が合理的)。
【監査 役 設置 会社】に関するよくある質問(FAQ)
Q1:一人社長で従業員もいない完全個人企業ですが、監査役を置く義務はありますか?
A1:設置義務はありません。株式の譲渡制限を設けている非公開会社であれば、会社法の規定により取締役1名のみで会社を設立・運営できます。小規模企業が無理に監査役を置くと、任期管理の手間や役員変更登記費用が余分に発生するため、特段の理由がない限り監査役非設置会社を選択するのが一般的です。
Q2:監査役の任期を定款で取締役と同じ「2年」に短縮することは可能ですか?
A2:法律上、短縮は一切認められません。会社法第336条により、監査役の任期は「選任後4年以内に終了する事業年度のうち最終のものに関する定時株主総会の終結時まで」と法定されています。非公開会社において定款で最長10年まで伸長することは認められていますが、取締役の意向で都合よく解任されるリスクを防ぐため、4年未満への短縮は禁止されています。
Q3:上場企業が監査役会設置会社から監査等委員会設置会社へ移行する最大のメリットは何ですか?
A3:最大のメリットは「監査を担う社外取締役が取締役会で直接の議決権を持つこと」と「業務執行の決定を大幅に取締役に委任して意思決定を高速化できること」の2点です。従来の監査役会では意見陳述にとどまっていた監督機能が議決権を伴う実効的なものになり、外国人投資家や市場からのガバナンス評価を高めやすいという利点があります。
まとめ:今後の動向と失敗しないための機関設計判断
監査役設置会社という制度は、明治期から日本企業の成長を支え、不正を抑止するための重要な防波堤として機能してきました。しかし、企業統治を取り巻く環境は激変しています。東証の市場改革やコーポレートガバナンス・コードの浸透により、ただ法律の形式基準を満たすだけの「お飾り監査役」は、もはや投資家からも社会からも容認されません。
未上場の中小企業であれば、安易に親族を名ばかり監査役に据えるリスクを排し、あえて非設置会社として身軽に機動力を高める判断が賢明なケースも多々あります。一方で、上場企業やグローバル展開を進める中堅企業であれば、監査役の権限を実効化させるか、あるいは監査等委員会への移行によって監督と執行のバランスを最適化する戦略的判断が求められます。
機関設計の本質は、登記書類上の肩書きを揃えることではなく、「自社の事業スピードと社会的責任のバランスをどこに置くか」という経営思想の具現化に他なりません。自社の現在地と成長フェーズを冷静に見極め、形骸化しない実直な統治構造を選択することが、持続的な企業価値向上の唯一の道筋です。 (出典: 監査 役 設置 会社(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
