高額療養費支給申請書の記入例と注意点!還付遅れを防ぐ完全ガイド
急な病気やケガによる入院・手術で、窓口で支払った高額な医療費に青ざめた経験を持つ人は少なくありません。日本の公的医療保険には、患者の過重な負担を抑える「高額療養費制度」という強固なセーフティネットが存在します。しかし、退院後や受診後に自ら手続きを行う事後申請において、提出書類の不備や記入ミスによって還付金の振り込みが数か月もストップしてしまうトラブルが医療現場や保険者窓口で相次いでいます。
特にマイナ保険証の普及が進んだ2026年現在においても、急な救急搬送や認定証の未提示、複数医療機関の合算など、紙の申請書を用いた手続きが必要となるケースは後を絶ちません。制度の仕組みを正しく把握し、申請書の各欄を正確に埋める知識は、不測の事態において家計の資金ショートを防ぐ最大の武器となります。本稿では、主要な保険者である協会けんぽや国民健康保険の記入ルール、添付書類の落とし穴、2年の申請時効に至るまで、現場の取材知見を交えて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:事後申請の還付は申請から「3〜4ヶ月後」が基本であり、口座名義のカナ表記ミスや診療月の混同による返戻が受取遅延の最大要因となっている。
- 要点2:協会けんぽと国民健康保険(自治体)で様式や添付書類(領収書原本の要否)が異なり、世帯合算では「70歳未満・同一月・同一医療機関で2万1,000円以上」の条件を満たす必要がある。
- 要点3:申請期限は「診療を受けた翌月の初日」から2年間で消滅時効を迎えるため、領収書が手元に溜まっている場合は早期の確認と手続きが不可欠である。
【図解解説】高額療養費支給申請書の記入例|協会けんぽと国民健康保険の決定的な違い
高額療養費の還付を受けるための第一歩は、自身が加入している医療保険者(保険証の発行元)に応じた正しい申請様式を入手することです。中小企業の会社員やその扶養家族が多く加入する「協会けんぽ(全国健康保険協会)」と、自営業者や退職者が加入する「国民健康保険(市区町村)」では、申請書の様式構成や記載ルールに明確な違いが存在します。
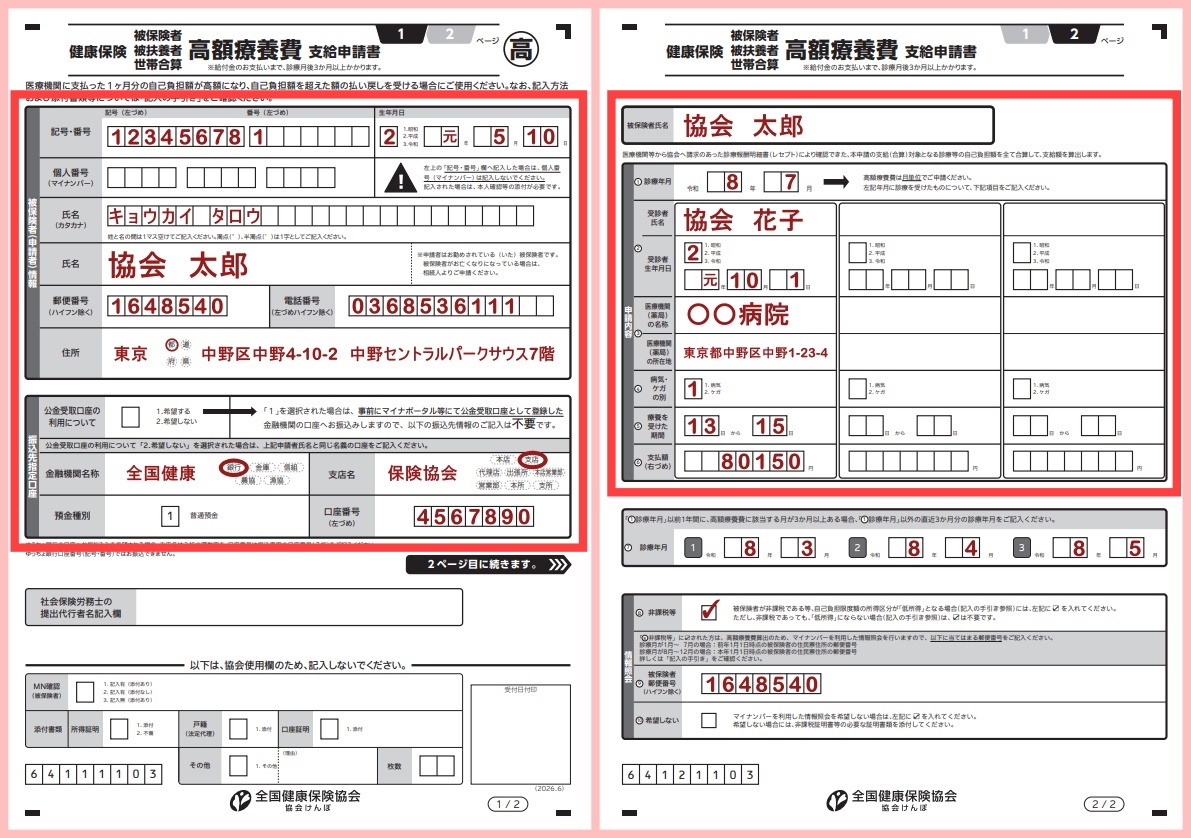
まず、加入者数が最も多い高額療養費支給申請書の協会けんぽ向け記入手順を押さえましょう。協会けんぽの申請書は主に「被保険者情報」「受診者の情報および療養状況」「振込先指定口座」の3つのブロックで構成されています。
【協会けんぽ:申請書の主要ブロックと記入の勘所】
① 被保険者(本人)情報欄:
健康保険証(または資格確認書・マイナポータル画面)に記載されている「記号・番号」を枠内に漏れなく記入します。氏名、生年月日、現住所を記載しますが、ここで注意すべきは「住民票上の現住所」を正しく書く点です。転居直後で保険証の住所変更が完了していない場合、照会処理に余計な時間を要する要因になります。
② 療養を受けた者および受診状況欄:
被保険者本人が入院・通院したのか、それとも被扶養者(家族)なのかをチェックします。受診した医療機関名(病院や薬局)、受診月(年月)、入院・外来の別、診療実日数を領収書どおりに記載します。複数月分を申請する場合、協会けんぽの書式では原則として「診療月ごと・医療機関ごと・受診者ごと(入院・外来別)」に申請書を1枚ずつ作成するのが鉄則です。1枚の申請書に2か月分をまとめて書くと、即座に返戻(差し戻し)の対象となります。
③ 受取代理人・振込先指定口座欄:
原則として被保険者本人名義の金融機関口座を指定します。ネット銀行やゆうちょ銀行も利用可能ですが、金融機関コードや支店番号の記入ミス、口座名義のフリガナ相違(濁点・半濁点の脱落、旧姓のままの口座など)が非常に多く発生しています。金融機関の確認印は通帳のコピー添付によって省略できる運用が一般的です。
一方、市区町村が窓口となる高額療養費の記入例(国民健康保険)では、申請の主体が「世帯主」になるという法律上の特徴があります。受診したのが家族(世帯員)であっても、申請書上の申請者および口座名義人は原則として世帯主となります。自治体によっては、高額療養費の該当世帯に対して受診から約2〜3か月後に「高額療養費支給申請書(兼勧奨通知)」が自動送付されるケースが多く、通知に同封された書類に口座番号と世帯主の署名・捺印を行って返送する形式が主流です。
【実態検証】利用者の生の声と現場目線で見えたリアル|申請から振込まで「3〜4ヶ月の壁」
「退院時に数十万円を一括で支払ったのに、申請書を出してから2か月経っても一向にお金が振り込まれない」――医療機関の医療ソーシャルワーカー(MSW)やSNS上のコミュニティでは、還付時期に対する切実な不満や焦りの声が日常的に投稿されています。
大手コミュニティサイトや知恵袋等の相談事例を検証すると、申請者が抱く「申請から2〜3週間程度で振り込まれるはず」という認識と、保険者側の実務スケジュールとの間に決定的なギャップが存在することが浮き彫りになります。結論として、高額療養費がいつ振り込まれるか(支給時期)は、申請書を保険者に提出してから「最短でも3ヶ月〜4ヶ月後」となります。
【なぜ還付までに3〜4ヶ月もの期間を要するのか?】
このタイムラグが発生する背景には、公的医療保険の厳格な照合システムがあります。患者が申請書を提出しても、保険者は即座に支払うことができません。医療機関から審査支払機関(社会保険診療報酬支払基金や国民健康保険団体連合会)を経由して、保険者のもとにレセプト(診療報酬明細書)が届くまでにおよそ2か月かかります。保険者は、患者から提出された申請書や領収金額と、確定したレセプトの診療実額を突合し、過不足がないかをシステムと目視の双方で厳格に点検します。
実際に都内の総合病院に勤務する医事課職員は、次のように現場の実情を証言しています。
「窓口で『申請書を急いで送ったから来月には戻るよね』とおっしゃる患者様が非常に多いのですが、保険者のレセプト点検スケジュールは全国一律で厳密に決まっています。審査機関で点検の保留や査定が発生すれば、さらに1〜2か月審査が延びるケースすらあります。この審査の構造を理解していないと、生活費やカード支払いの資金計画が破綻しかねません」
自己負担限度額の計算方法とデータ比較|年収区分でここまで変わる還付額
高額療養費によっていくら手元に戻ってくるのかを把握するには、法令で定められた自己負担限度額の計算方法を正確に理解しておく必要があります。70歳未満の被保険者の場合、所得水準に応じて「区分ア」から「区分オ」までの5段階に分類されています。
以下の比較表は、厚生労働省の公表基準に基づく年収区分ごとの自己負担限度額、および多数回該当の適用条件をまとめたデータです。
| 適用区分(70歳未満) | 年収の目安・標準報酬月額 | ひと月の自己負担限度額(計算式) | 多数該当時の限度額(4ヶ月目〜) |
|---|---|---|---|
| 区分ア(最上位所得層) | 年収約1,160万円以上 (標準報酬月額83万円以上) | 252,600円 + (総医療費 - 842,000円) × 1% | 140,100円 |
| 区分イ(上位所得層) | 年収約770万〜約1,160万円 (標準報酬月額53万〜79万円) | 167,400円 + (総医療費 - 558,000円) × 1% | 93,000円 |
| 区分ウ(一般所得層) | 年収約370万〜約770万円 (標準報酬月額28万〜50万円) | 80,100円 + (総医療費 - 267,000円) × 1% | 44,400円 |
| 区分エ(低所得層) | 年収約370万円未満 (標準報酬月額26万円以下) | 57,600円(定額) | 44,400円 |
| 区分オ(住民税非課税) | 住民税非課税世帯等 | 35,400円(定額) | 24,600円 |
ここで極めて重要なのが、過去12か月以内に同一世帯で3回以上高額療養費の支給を受けている場合に適用される「多数該当(多数回該当)」の仕組みです。4回目以降は限度額が大幅に引き下げられ、例えば区分ウの世帯であれば月額44,400円が上限となります。
高額療養費の多数該当における申請書記入例の実務ポイントとして、協会けんぽの様式では「過去の支給決定年月」や「支給決定通知書の記号番号」を記入する欄が設けられている場合があります。ただし、同一保険者内で継続して加入している場合、保険者側のデータベースで過去の支給履歴が自動照合されるため、直近の支給履歴が手元で正確に分からなくても申請書自体は受理されます。不明な場合は無理に推測で書かず、空欄にするか加入中の支部に事前確認を行うのが安全です。

一般に知られていない盲点とネットの誤解|領収書原本・時効・世帯合算の真実
ネット上の情報やSNSの投稿には、高額療養費の運用ルールに関する誤った解釈が散見されます。手続きでつまずきやすい「3大盲点」の実態を検証します。
【盲点1】高額療養費の添付書類と領収書原本の扱い
申請書に添える添付書類として「医療機関発行の領収書原本が必要」と広く信じられていますが、実務上の運用は保険者によって大きく異なります。
協会けんぽの場合、医療機関から提出されるレセプト(電子明細書)との自動突合システムが確立しているため、原則として領収書の添付は不要となっています。領収書添付が必要となるのは、受診直後で至急照会が必要な場合や、柔道整復師の施術療養費など一部の例外に限られます。一方で、市区町村の国民健康保険では、現在も「領収書の原本提示または添付」を厳格に要求する自治体が依然として存在します。
ここで生じる最大の懸念が「確定申告の医療費控除で原本が手元になくなるのではないか」という問題です。これに対し国税庁および厚生労働省の通達では、高額療養費の申請時に原本を保険者へ提出した場合、後日保険者から送付される「高額療養費支給決定通知書」を保存しておくことで、確定申告時の証明書類として法的に認められる運用となっています。コピーを手元に残した上で原本を提出すれば、税務上の不利益を被ることはありません。
【盲点2】高額療養費の申請期限と2年の消滅時効
「退院した日から2年」と誤認されがちですが、高額療養費の申請期限(2年・時効)の起算点は健康保険法第193条に基づき「診療を受けた月の翌月1日」(自己負担分を翌月以降に支払った場合は支払った日の翌日)と定められています。
例えば、2024年3月に入院・診療を受けた分の時効完成日は、2026年4月1日となります。2年を1日でも過ぎると法律上の請求権が完全に消滅し、保険者側も法的に還付金を支払うことができなくなります。「昔の領収書を整理していたら高額な支払いが見つかった」という場合でも、起算日から2年以内であれば遡及して請求が可能です。時効直前の案件は郵送事故による遅延を防ぐため、消印有効か必着かを保険者に確認し、速達や特定記録での提出が不可欠です。
【盲点3】高額療養費の世帯合算における「書き方」と21,000円ルール
1人・1回あたりの窓口支払額では上限に達しなくても、同一世帯内の支払いを足し合わせることで限度額を超えた分が戻ってくるのが「世帯合算」です。しかし、70歳未満の世帯合算には厳格な足切りラインが存在します。
それは、「同一月・同一医療機関(医科と歯科は別、入院と外来も別)ごとに、自己負担額が21,000円以上であること」という条件です。例えば、同一月に夫がA病院の入院で6万円、妻がB病院の外来で1万8,000円を支払った場合、妻の支払額は21,000円未満であるため、合算の計算式に含めることすらできません。
高額療養費の世帯合算の書き方としては、協会けんぽの場合、合算対象となる受診者(夫と妻など)それぞれの申請書を作成し、「世帯合算対象」としてホチキス留め等で一括提出します。申請書内の受診者欄にそれぞれの氏名と対象診療月を正しく記載し、合算対象である旨のメモや保険者の指示に応じたチェックを入れることで、保険者側の計算エンジンで世帯単位の合算処理が実行されます。
限度額適用認定証との違いと郵送手続きの注意点|代理人申請や委任状が必要なケース
高額な医療費が見込まれる際、選択肢として常に比較されるのが「限度額適用認定証」と「事後申請」の違いです。両者の最大の違いは、患者側のキャッシュフローと窓口での一時負担の有無にあります。
【限度額適用認定証と事後申請の決定的な違い】
事前に保険者へ申請して「限度額適用認定証」の交付を受けておく(またはマイナ保険証を利用して窓口で高額療養費制度の利用に同意する)と、病院窓口での支払いは最初から自己負担限度額まででストップします。数十万円の手元資金を準備する必要がありません。
これに対して本稿で解説している「事後申請」は、窓口で一度3割相当額(数十万円)を全額立て替えて支払い、後から申請書を出して差額を取り戻す手続きです。経済的観点から言えば、事前認定の利用が圧倒的に有利ですが、「意識不明の緊急入院で手続きができなかった」「マイナ保険証を持参していなかった」「複数の病院や薬局の支払いを後から合算したい」というケースでは、事後申請が唯一の救済手段となります。
【高額療養費支給申請書の提出先と郵送方法】
記入が完了した申請書の提出先は、加入保険者によって明確に分かれます。
- 協会けんぽ:会社を管轄する都道府県支部(退職後は自身の居住地を管轄する支部)宛てに郵送します。勤務先経由で提出できる場合もありますが、本人が直接支部に郵送しても全く問題ありません。
- 国民健康保険:住民票のある市区町村役場の国民健康保険課(保険年金課など)の窓口へ持参、または郵送します。
- 健康保険組合・共済組合:各健保組合・共済組合の本部または事業所の健保担当窓口へ提出します。
郵送時の注意点として、振込口座や個人情報、病歴といった機微情報が記載されているため、普通郵便ではなく「特定記録郵便」または「レターパックライト」を活用し、投函・到達の記録を残すことがトラブル防止のセオリーです。
【高額療養費の代理人申請と委任状が必要なパターン】
患者本人が高齢で字が書けない、認知症を患っている、あるいは病状が重篤で自署できない場合、家族による代理人申請が行われます。この際、最もトラブルになりやすいのが「委任状」の要否です。
申請書の受取口座を「被保険者本人名義」にする場合、家族が代筆して申請書を提出することは委任状なしで認められるケースが一般的です(代筆理由の付記が必要な場合あり)。しかし、「還付金の振込先を、被保険者本人以外の名義(配偶者や子供の口座)に指定したい場合」は、いかなる理由があっても被保険者本人の署名・捺印がある委任状(受領一任の委任状)の添付が法律上必須となります。本人が完全に判断能力を喪失している場合は、成年後見制度の利用が求められるなど法的な手続きが一気に複雑化するため、受取口座は原則として本人名義を維持することが最もスムーズな解決策です。

【2026年最新】高額療養費制度の見直し議論と家計防衛の新常識
日本の社会保障を取り巻く財政環境は、高齢化の進展と高度医療技術の普及に伴い、年々厳しさを増しています。社会保障審議会等において議論が重ねられている2026年最新の高額療養費制度の見直しでは、現役世代の保険料負担軽減と制度の持続可能性を名目に、上位所得層を中心とした自己負担限度額の引き上げや、負担区分の細分化が焦点となっています。
かつてのように「高額療養費があるから医療保険は一切不要」「どんな大病をしても月数万円で済む」と過信できる時代は転換期を迎えています。特に現役世代で平均以上の所得があるサラリーマン層(区分ア〜区分ウ)においては、自己負担上限額が段階的に引き上げられるリスクを想定した資産設計が求められています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
公的制度の枠組みを正しく見極めた上で、事後申請の手続きをどう活用すべきか、明確な行動指針を提示します。
【今すぐ事後申請を急ぐべき人(おすすめできる条件)】
- 過去2年以内に、1か月の自己負担額が限度額を超えたまま領収書を保管している人(消滅時効を迎える前に最優先で申請書を作成・郵送すべき)。
- 同一月内に複数の病院・診療所にかかり、それぞれで2万1,000円以上の窓口負担が発生している人(事前認定証では合算できないため、事後申請による世帯合算が必須)。
- 緊急入院等で限度額適用認定証の提示が間に合わず、退院時に3割全額を窓口決済した人。
【安易な事後申請を避け、事前認定や別の枠組みを検討すべき人(慎重になるべき条件)】
- これから計画的な手術や入院を控えており、手元資金に余裕がない人(申請から還付まで3〜4ヶ月かかるため、必ず入院前にマイナ保険証の利用確認を行うか、紙の限度額適用認定証を取得すべき)。
- 被保険者本人の銀行口座が凍結されている、あるいは名義変更中で使用できない人(代理人口座への還付は委任状や相続関係の証明書類が必要となり、手続きが長期化するため、事前の相談が不可欠)。
高額療養費制度は、申請主義――すなわち「自ら正しく手を挙げた者だけが権利を享受できる」公的扶助です。制度のルールを理解し、不備のない申請書を速やかに提出することが、自分と家族の生活を守る最短ルートとなります。
【高額 療養 費 支給 申請 書 記入 例】に関するよくある質問(FAQ)
Q1:高額療養費支給申請書を提出してから口座に振り込まれるまで、どのくらいかかりますか?
A1:申請書が保険者(協会けんぽや市区町村)に到着してから、通常は3ヶ月〜4ヶ月後が支給の目安です。医療機関から審査機関を経て保険者にレセプト(診療報酬明細書)が届くまでに約2か月を要し、その後、保険者側で申請内容とレセプトの突合審査を実施するためです。口座名義や記入内容に不備があると書類が返戻され、さらに1〜2か月遅れる原因となります。
Q2:病院の領収書を紛失してしまいました。原本がないと申請はできませんか?
A2:加入している保険者によって対応が分かれます。協会けんぽの場合、原則として領収書の添付は不要であるため、受診月・医療機関名・受診者情報が分かれば申請可能です。一方、国民健康保険では領収書原本の提示を求められることが多いため、受診した病院の会計窓口で「領収証明書(有料)」を発行してもらうか、自治体窓口に領収書紛失の旨を相談してレセプト突合のみで対応可能か確認してください。
Q3:家族の医療費をまとめて合算して申請したい場合の条件と書き方は?
A3:同一の公的医療保険に加入している家族(同一世帯)であれば合算が可能です。ただし、70歳未満の方の合算には「同一月・同一医療機関(医科・歯科別、入院・外来別)で自己負担額が21,000円以上」という条件があります。書き方としては、受診者ごとに1枚ずつ申請書を作成し、それらを一括で保険者へ提出することで世帯合算として計算処理されます。
Q4:会社を退職した後に、在職中の入院にかかった医療費の高額療養費を申請する場合、提出先はどこになりますか?
A4:「診療を受けた当日に加入していた医療保険者」が提出先となります。退職後に国民健康保険に加入していても、入院した時点で会社の健康保険(協会けんぽ等)の被保険者であった場合は、以前の健康保険組合や協会けんぽの支部へ申請書を提出します。時効は診療月の翌月1日から2年間有効ですので、退職後であっても正当に請求できます。
まとめ:今後の動向と失敗しないための判断基準
高額療養費制度は、予期せぬ医療費の増大から個人の尊厳と生活基盤を守るための、極めて完成度の高い公的補償システムです。しかし、どれほど手厚い制度であっても、申請書の書き方を誤り、添付書類の確認を怠ってしまえば、還付金の入金は遅延し、本来得られるはずの安心が不安へと変わってしまいます。
医療費の事後還付を受ける際は、まず加入保険者の様式を確認し、月ごと・受診者ごとの原則に則って正確に記載すること。そして、申請期限である「診療翌月初日から2年」の時効を絶対に失念しないことが鉄則です。2026年以降の制度改革の行方にも注視しつつ、事前の限度額適用と事後の支給申請を賢く使い分け、盤石な家計防衛を確立してください。 (出典: 高額 療養 費 支給 申請 書 記入 例(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
