不慮の事故とは?病死との違いと保険金が下りる条件を徹底解説
ニュースの訃報や生命保険の契約書類で頻繁に見聞きする「不慮の事故」。日常会話でも使われる身近な表現ですが、医学・統計上の分類や保険法における厳密な定義について、正確に理解している人は決して多くありません。
特に万が一の事態が起きた際、「病死」と判断されるか「不慮の事故」と認定されるかによって、遺族に支払われる保険金の額や行政上の手続きは大きく変動します。本稿では、厚生労働省の統計データや保険実務の基準をもとに、不慮の事故の正確な定義、具体的な死因分類、そして保険金が支払われる決定的な境界線を専門的な視点からわかりやすく紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:保険実務における「不慮の事故」は、予測不能な「偶発性」、結果が直ちに生じる「急激性」、身体の外部から作用する「外来性」の3条件をすべて満たす事象を指す。
- 要点2:厚生労働省の統計上、かつて最多だった交通事故死は激減した一方、高齢化に伴い「転倒・転落」や「誤嚥・窒息」「浴槽内での溺水」が不慮の事故死因の上位を占めている。
- 要点3:病気の発作が引き金となった事故や、事故から一定期間(通常180日)を超えた死亡は、災害死亡保険金の対象外となるケースがあり、死因証明書の記載内容が極めて重要となる。
【2026年最新】不慮の事故の定義とは|保険と法医学を分ける「3つの絶対条件」
保険約款や共済規約において、不慮の事故定義の中核をなしているのが「急激」「偶発」「外来」という3つの要件です。これらは民法や保険法、法医学の基本原則に基づき厳格に運用されており、3つのうち1つでも欠ければ不慮の事故としては認められません。
- 急激性(きゅうげきせい):事故から結果(傷害や死亡)の発生までの間に時間的間隔がなく、突発的に生じること。慢性的な金属疲労や、長年の過労による身体障害などは除外されます。
- 偶発性(ぐうはつせい):原因や結果の発生が被保険者にとって予測不能であり、自身の故意に基づかないこと。予期せぬ転倒や不可抗力の衝突などがこれに該当します。
- 外来性(がいらいせい):傷害や死因をもたらした要因が、身体の外部からの作用によるものであること。本人の持病や体質といった「内因」ではなく、段差、凍結路面、他者からの外力など「外因」が直接の引き金である必要があります。
法医学の現場では、死亡に至る原因を身体内部の疾患による「内因死(病死・自然死)」と、外部環境の影響による「外因死」に大別します。統計や行政手続きにおいて、外因死不慮の事故は自殺や他殺と並ぶ外因死の主要カテゴリーとして位置づけられています。

病気や他殺との決定的な違い|「死因証明書」に記されるグレーゾーンの真実
不慮の事故と病死の境界線は、一見すると明瞭に思えますが、実務上は極めて複雑な判断を伴います。典型的な例が「入浴中の急死」や「階段からの転落」です。
例えば、高齢者が階段から足を踏み外して頭部を強打し亡くなった場合、直接の死因が外傷性頭蓋内出血であれば「不慮の事故」となります。しかし、階段上で脳梗塞や心筋梗塞を発症して意識を失い、その結果として転落した場合は、根本原因(原死因)が「疾病」であるため、医学的にも保険実務上も「病死」と判定される可能性が高くなります。
病院で交付される「死亡診断書」や、警察・監察医が介入した場合に発行される「死体検案書(不慮の事故死因証明書)」には、直接死因だけでなく「直接死因の原因」「原死因」を段階的に記載する欄が設けられています。保険会社はこの記載内容を厳正に精査し、疾病が事故を誘発したのか、純粋な外力のみで発生したのかを慎重に見極めます。
【厚生労働省統計】不慮の事故死因ランキングと日常に潜む具体例
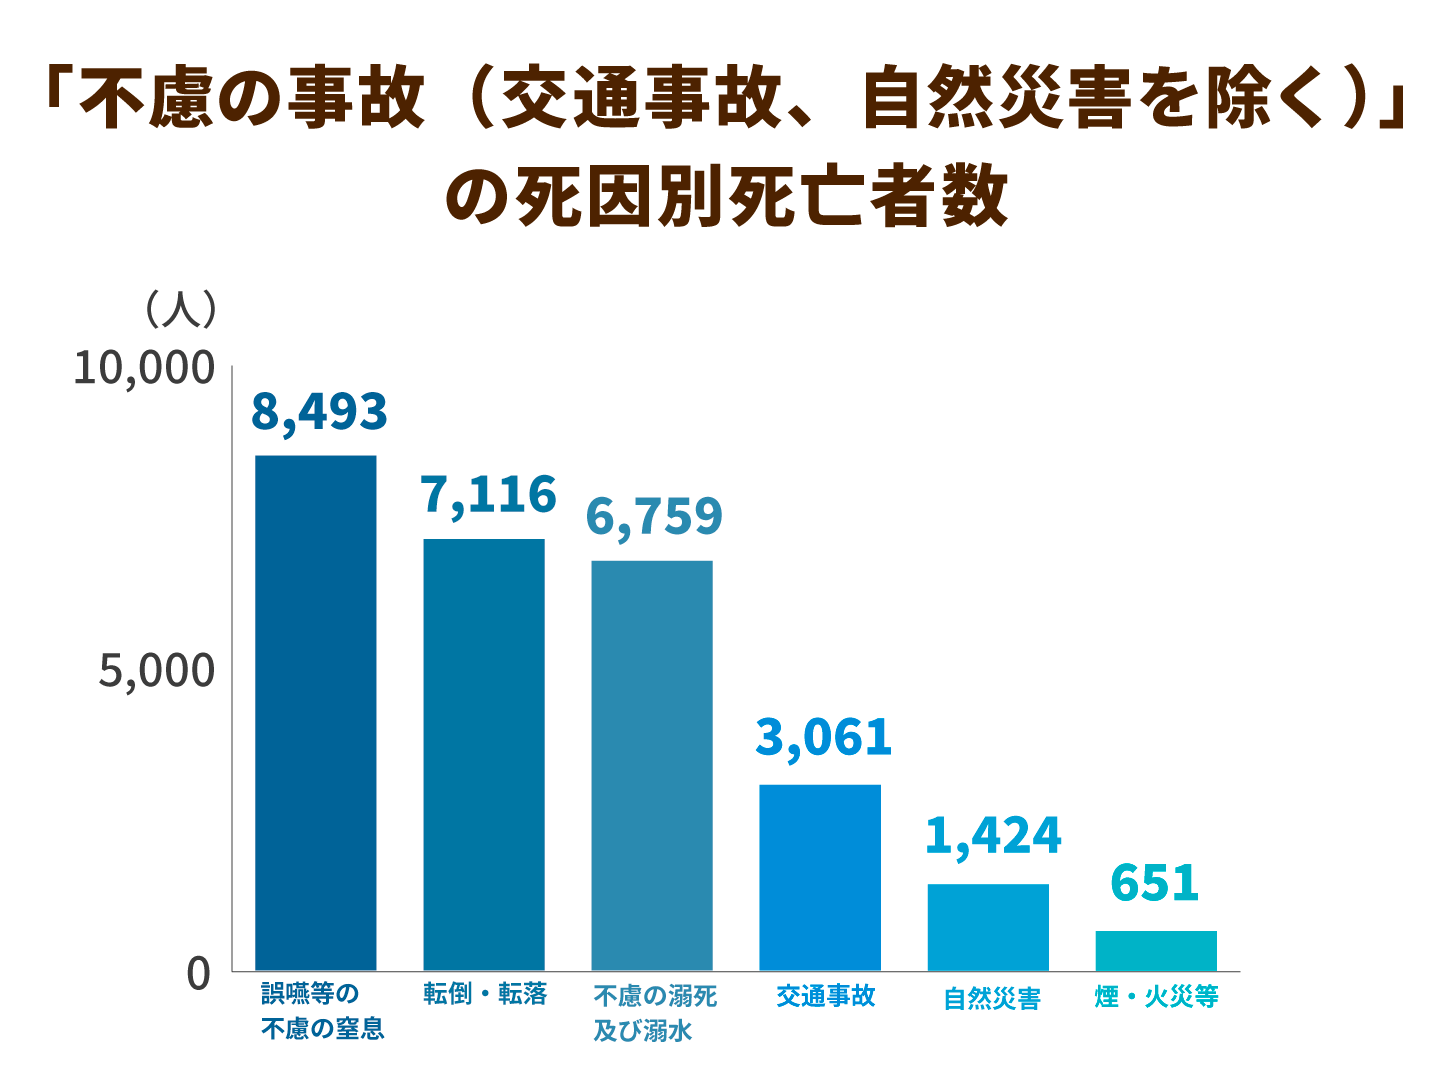
厚生労働省が公表している「人口動態統計」および「不慮の事故死亡統計」によると、日本国内における不慮の事故による死亡者数は年間約3万8,000人〜4万人規模で推移しています。これは年間の交通事故死亡者数を遥かに上回る水準です。
かつて不慮の事故の代名詞であった不慮の事故交通事故は、車両の安全技術向上や道路環境の整備により過去数十年間で大幅に減少しました。一方で、超高齢社会の進展に伴い、家庭内や生活圏で発生する「転倒・転落」「窒息」「浴槽内での溺水」が急増しています。
| 死因分類 | 主な具体例・状況 | 発生件数・構成比の目安 | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 不慮の事故転倒転落 | 自宅の階段、フローリングでのスリップ、脚立や段差からの転落 | 約25〜30%(高齢者層で最多) | 持病(めまいや不整脈)による転倒でないかの医学的検証が焦点になりやすい。 |
| 不慮の事故窒息溺水(窒息) | 餅や肉類などの食物誤嚥、異物の誤飲、気道閉塞 | 約20〜25%(冬季に多発) | 誤嚥性肺炎は「感染症(病気)」扱いとなり、直接窒息とは明確に区別される。 |
| 不慮の事故窒息溺水(溺死・溺水) | 自宅浴槽内での水没、河川・海での遊泳中・釣り中の水難事故 | 約15〜20%(家庭内浴室が約8割) | ヒートショックによる心停止後の水没か、単純な溺水かで給付判定が分かれる。 |
| 不慮の事故交通事故 | 自動車衝突、歩行中の接触、自転車の単独事故 | 約8〜10%(過去数十年で半減以下) | 交通事故証明書により外来性が客観的に証明されやすく、給付トラブルは比較的少ない。 |
| その他の不慮の事故 | 火災・煙の吸入、熱中症、中毒、自然災害による倒壊など | 約15〜20% | 熱中症や食中毒は、約款の特則で「不慮の事故扱い」とする商品が増加傾向。 |
このように、不慮の事故死因ランキングの上位は、派手な大事故ではなく「家庭内の日常動線」に集中しています。身近なリスクほど予防意識が薄れやすいため、住環境のバリアフリー化や見守り体制が重要な課題となっています。
【保険金請求の実務】災害死亡保険金が下りる基準と免責事由の落とし穴
民間生命保険や共済において、死亡原因が不慮の事故と認定されると、基本の普通死亡保険金に加えて災害死亡保険金不慮の事故特約が上乗せ給付される仕組みが一般的です。場合によっては受取額が2倍近くに跳ね上がるため、保険会社の査定は非常に厳格に行われます。
不慮の事故保険金の支払いが認められるには、前述の「急激・偶然・外来」を満たすことに加え、以下の実務上の条件をクリアする必要があります。
- 事故発生日から180日以内の死亡:多くの生命保険約款では、事故の発生した日からその日を含めて180日以内に死亡した場合に限って災害死亡保険金を支払うと規定されています。長期間の治療や延命措置を経て亡くなった場合、事故との直接的な因果関係が薄れたとみなされることがあります。
- 約款所定の「不慮の事故別表」に該当すること:各保険会社は感染症や中毒、天災地変などについて細かな給付対象リストを定めています。例えば細菌性食中毒や熱中症は、本来の定義では「疾病」に近い性質を持ちますが、約款の特則によって不慮の事故と同等に扱う商品が主流です。
一方で、以下の「免責事由」に該当する場合は保険金が支払われません。
- 被保険者または保険金受取人の故意、重大な過失
- 無免許運転、酒気帯び運転、薬物乱用状態での事故
- 被保険者の犯罪行為、闘争行為(ケンカ)による受傷
- 戦争、暴動、大規模な自然災害(地震・噴火・津波など:一部削減払いの規定あり)
【実態検証】給付金請求の現場で見える「遺族の誤解とリアルな葛藤」
ネットの知恵袋や保険相談窓口には、給付金の支払いを巡る切実な声が数多く寄せられています。なかでも頻出するのが「誤嚥性肺炎」や「入浴中のヒートショック」に関するトラブルです。
ある相談事例では、高齢の父親が食事中にむせて倒れ、搬送先の病院で数週間後に「誤嚥性肺炎」で亡くなりました。遺族は「食べ物を喉に詰まらせた事故」として災害死亡給付金を請求しましたが、保険会社側の判定は「疾病死亡(普通死亡給付のみ)」でした。気道が完全に塞がれて即座に窒息死した場合は「不慮の事故」になりますが、誤嚥した食物残渣から肺内で細菌が繁殖して炎症を起こした場合は「病気」とみなされるためです。
公の場で法医実務者が語る実態としても、浴槽内溺死の多くで解剖時に虚血性心疾患の痕跡が見つかり、死体検案書に「心不全」と記載されるケースが後を絶ちません。遺族としては「お風呂で溺れた事故」と認識していても、医学的記録が「心疾患」となっていれば、保険会社は内因死として処理せざるを得ないのが現場の冷徹な現実です。
【プロの結論】死因究明の透明性と家庭内リスク対策の判断基準
予期せぬ事故による死亡に直面した際、遺族が不要な混乱や経済的不利益を避けるためには、以下の2つの判断軸を理解しておく必要があります。
- 診断書発行時の医師との対話:事故が関与している可能性がある場合、倒れていた状況や周囲の環境(段差の有無、路面凍結、外部からの衝撃など)を正確に担当医や警察に伝えることが重要です。推測だけで「持病の心臓が止まったのだろう」と片付けられてしまうと、後の死因判定を覆すことは極めて困難になります。
- 過度な災害特約への依存を見直す:若年層や長距離ドライバーなど交通事故リスクが高い層には災害特約の有用性がありますが、高齢期においては「病気起因の事故」が増加し、不慮の事故認定のハードルが上がります。保障設計においては、死因を問わず同額が支払われる「終身保険」や「定期保険」を主軸に据えるのが合理的なリスク管理です。

【不慮の事故とは】に関するよくある質問(FAQ)
Q1:熱中症や食中毒は「不慮の事故」として保険金が出ますか?
A1:医学的には病気の側面を持ちますが、多くの生命保険や医療保険では約款の特則により「不慮の事故」と同等に扱い、入院給付金や災害死亡保険金の対象としています。ただし、ウイルス性食中毒(ノロウイルス等)や一部の軽度な日射病など、対象外となるケースもあるため約款の「対象となる不慮の事故一覧表」の確認が必要です。
Q2:自宅のお風呂場で亡くなった場合、どのように死因が判定されますか?
A2:警察や医師による検視・解剖が行われ、死因が「溺水(気道内に水が入って窒息)」であれば不慮の事故と判断される可能性が高いです。しかし、湯船に浸かる前にヒートショック等で心停止を起こし、その後に水没したと医学的に判断された場合は「心疾患による病死」と判定されます。
Q3:スポーツの試合中のケガや事故死は不慮の事故になりますか?
A3:原則として「急激・偶然・外来」を満たすため不慮の事故に該当します。ただし、ハンググライダー、スカイダイビング、山岳登はん(ピッケル等を使用する危険な登山)、モータースポーツなど、危険度の高い競技中の事故については、あらかじめ特約を付加していない限り保険金の免責事由となるケースが一般的です。
まとめ:制度の本質を理解し、日常の安心を確実に守るために
「不慮の事故」とは、単なる不幸なアクシデントを意味する曖昧な言葉ではなく、「急激性・偶然性・外来性」という3つの要件に裏打ちされた明確な法規範・医学概念です。
現在、国内の事故死の大半は屋外の交通事故ではなく、浴室や階段、居室といった「日常の住環境」で発生しています。万が一の事態に備えて保険の保障内容や死因認定の仕組みを正しく把握しておくことと同時に、住環境の安全確保やヒートショック対策など、今日からできる具体的な予防行動を講じることが何よりの備えとなります。 (出典: 不慮 の 事故 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
